Déduction pour investissement thématique : les demandes énergétiques sont ouvertes en Wallonie
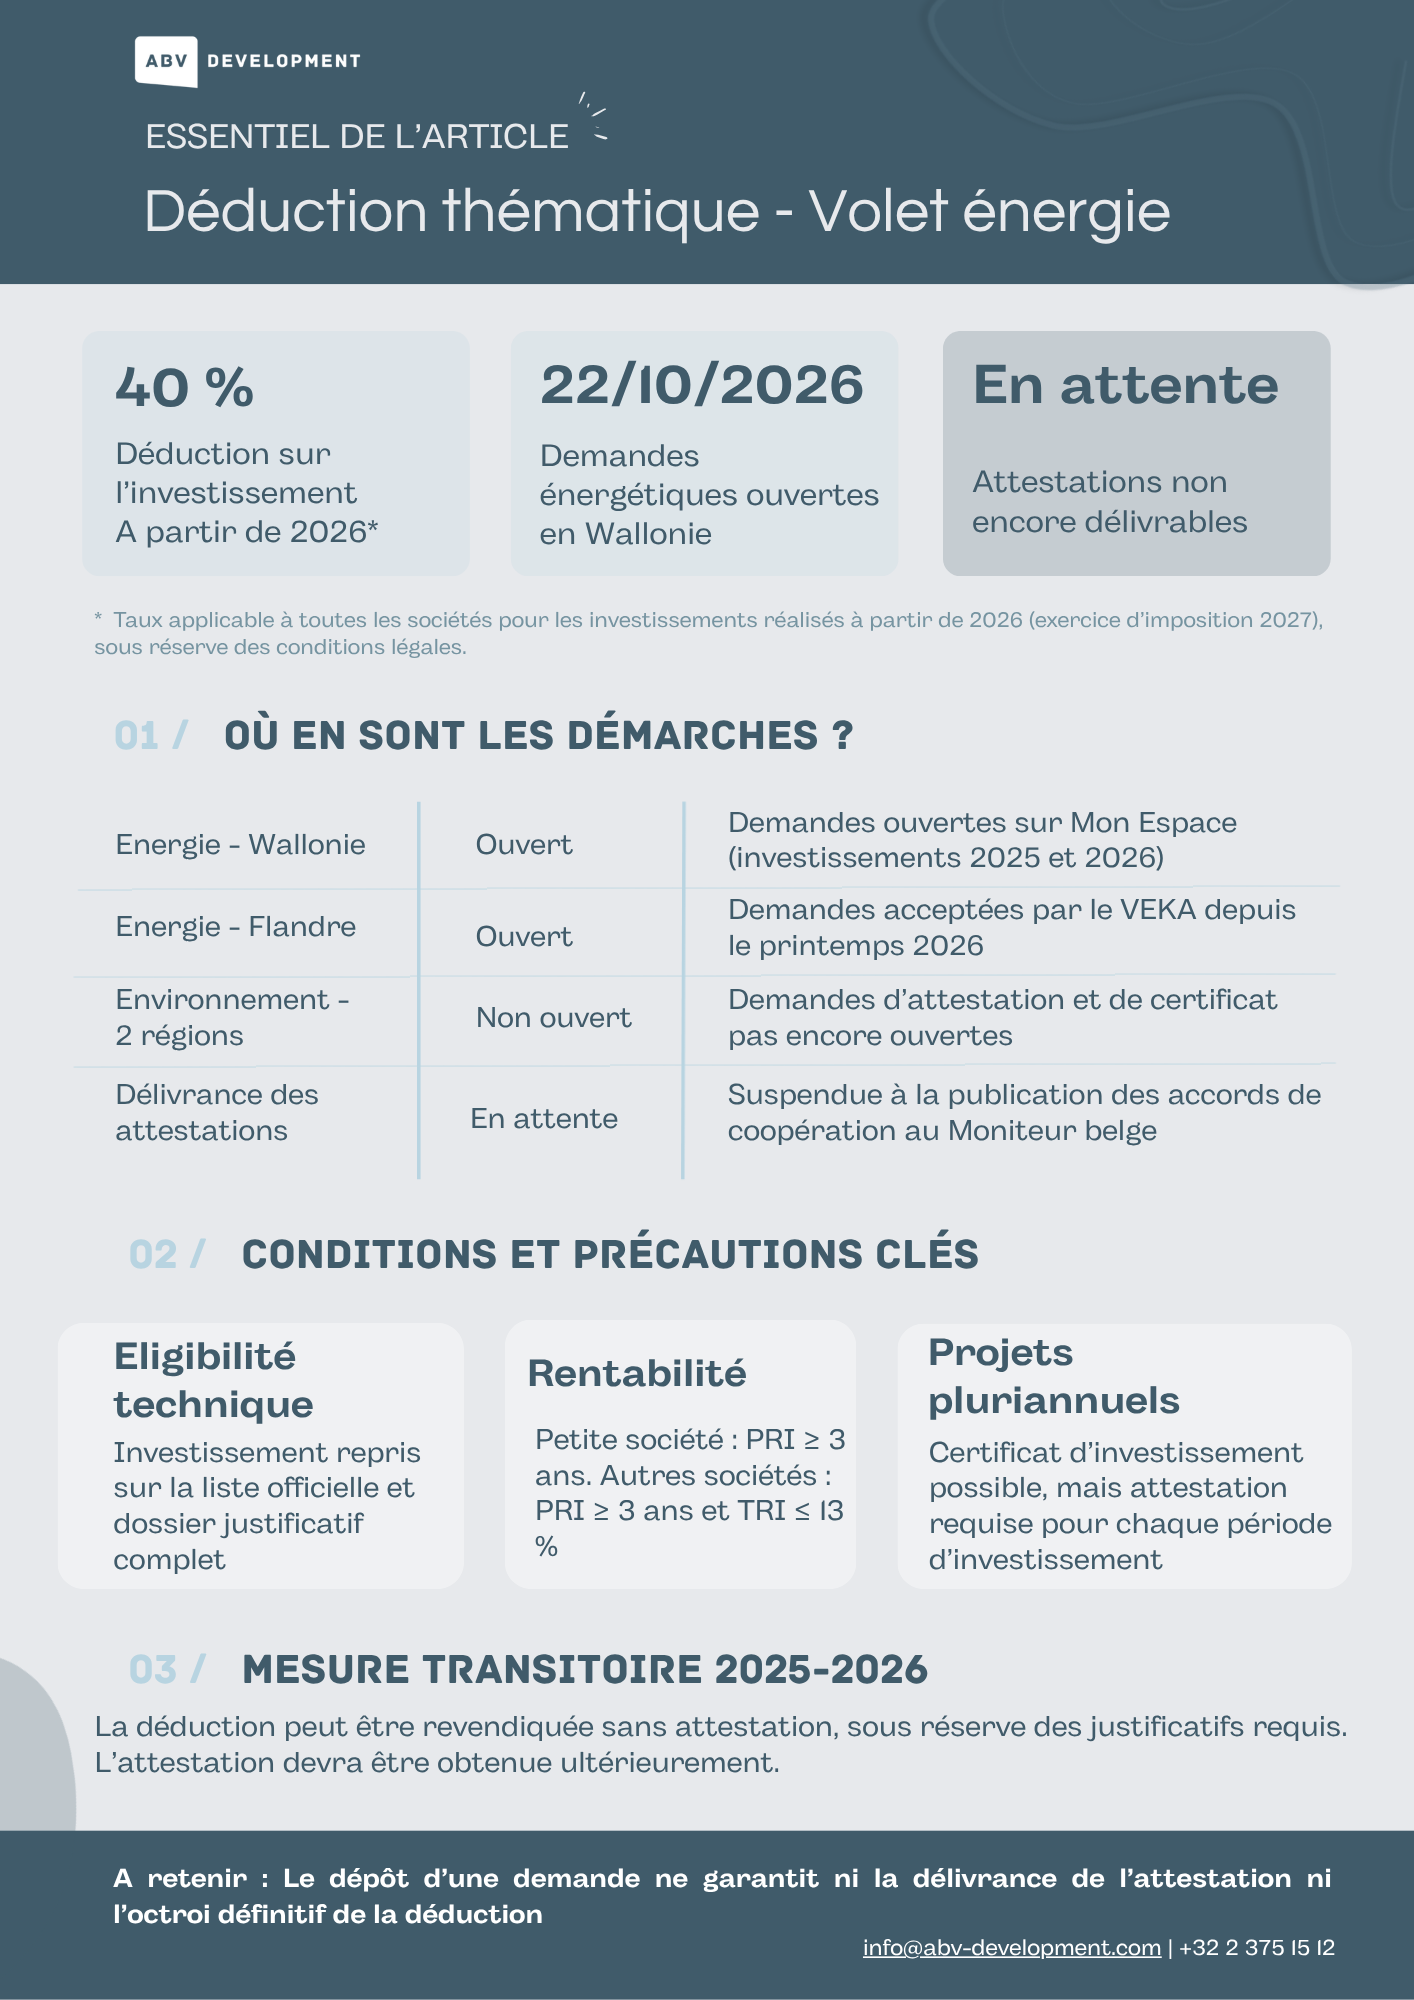
Depuis le 22 octobre 2026, les entreprises peuvent introduire sur Mon Espace leurs demandes d’attestation pour les investissements en efficacité énergétique et en énergies renouvelables réalisés en 2025 et 2026. Cette ouverture constitue une avancée concrète, mais elle ne signifie pas encore que les attestations peuvent être délivrées. Plusieurs précautions restent donc indispensables pour sécuriser l’avantage fiscal.
Une déduction fiscale attractive, soumise à une attestation
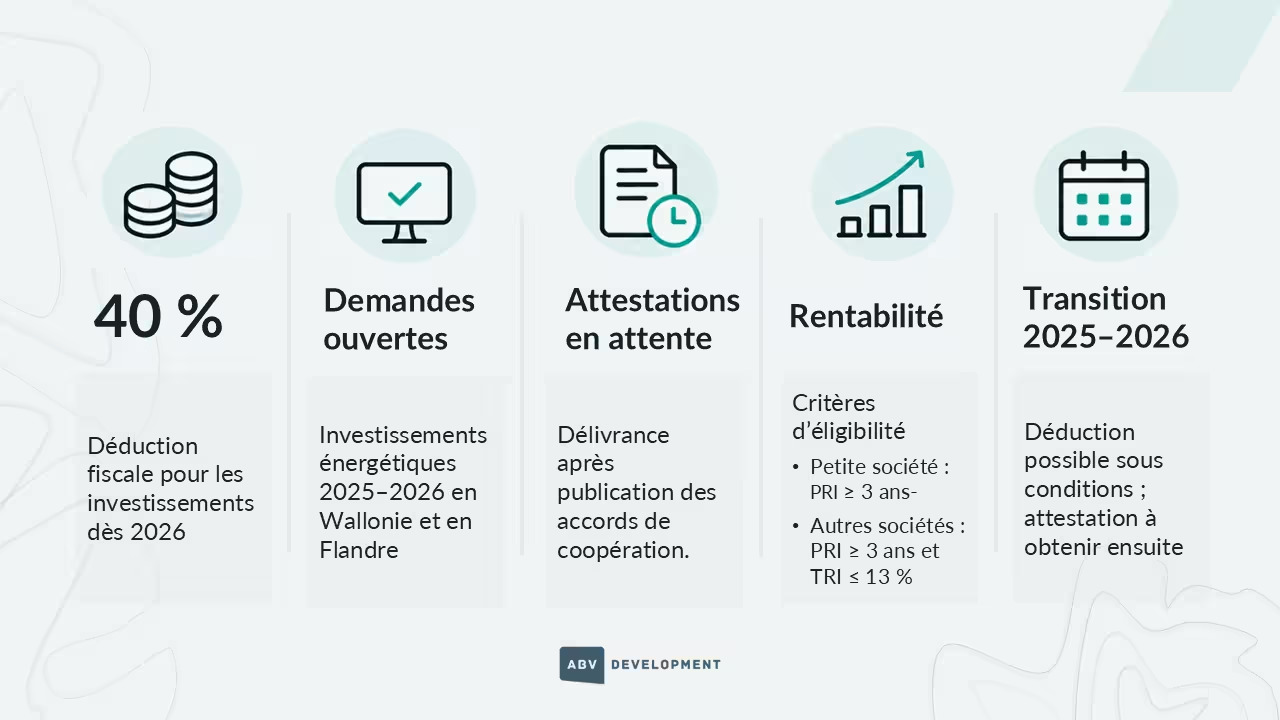
La réforme introduite par la loi du 12 mai 2024 a remplacé l'ancien système par trois voies : la déduction de base, la déduction technologique et la déduction thématique. Cette dernière permet de déduire 40 % de la valeur d'investissement du bénéfice imposable, pour toutes les sociétés à partir des investissements réalisés en 2026 (exercice d'imposition 2027).
Le volet énergétique couvre notamment certains investissements visant à limiter les déperditions d’énergie, récupérer de la chaleur, électrifier des procédés industriels, stocker de l’énergie ou produire de l’énergie renouvelable. L’investissement doit correspondre à une catégorie de la liste officielle et satisfaire à l’ensemble des conditions techniques et fiscales prévues.
La condition clé : une attestation délivrée par la Région où l'investissement est réalisé (et non celle du siège social). Or, la procédure de délivrance dépend d'un accord de coopération entre l'État fédéral et les Régions, qui n'est toujours pas publié. Résultat : depuis 2025, les entreprises investissent sans pouvoir obtenir leur attestation.
Wallonie et Flandre : les demandes énergétiques sont désormais possibles
Depuis le 22 octobre 2026, en Wallonie, les demandes relatives aux investissements énergétiques réalisés en 2025 et 2026 peuvent désormais être déposées en ligne sur Mon Espace. Les entreprises peuvent également y solliciter un certificat d’investissement lorsqu’un projet s’étend sur plusieurs périodes imposables. La Wallonie rejoint ainsi la Flandre, où le VEKA (Vlaams Energie- en Klimaatagentschap) accepte les demandes pour les investissements énergétiques depuis le printemps 2026.
L’ouverture de ces procédures ne concerne toutefois pas encore tous les volets de la déduction thématique. En Wallonie et en Flandre, les demandes d’attestation et de certificat relatives aux investissements environnementaux ne sont pas encore possibles. Les formulaires correspondants ne seront publiés qu’après l’adoption du cadre de coopération nécessaire. Les entreprises concernées ont néanmoins intérêt à préparer dès maintenant leurs factures, fiches techniques, notes justificatives et calculs d’éligibilité.
Introduire une demande ne confère encore aucun droit
Une limite importante subsiste : les attestations énergétiques ne pourront être délivrées qu’après la publication des accords de coopération au Moniteur belge. Le dépôt d’une demande permet donc de constituer et d’enregistrer le dossier, mais ne garantit ni la délivrance de l’attestation ni l’octroi définitif de la déduction fiscale.
Une mesure transitoire protège néanmoins les contribuables pour les investissements acquis ou constitués entre le 1er janvier 2025 et le 31 décembre 2026. Lorsqu’une attestation n’est pas encore disponible au moment de la déclaration, la déduction peut être revendiquée à condition de tenir à la disposition de l’administration tous les documents permettant d’établir l’éligibilité de l’investissement.
Cette tolérance ne supprime pas l’obligation d’obtenir ultérieurement l’attestation. En cas de contrôle, l’entreprise devra pouvoir la présenter. À défaut, la déduction appliquée pourrait être rejetée. Il est donc conseillé d’introduire la demande sans attendre et de conserver un dossier suffisamment documenté : factures, fiches techniques, description du projet et calculs financiers, selon la catégorie concernée.
PRI, TRI et certificat d’investissement : de nouvelles exigences à anticiper
L’éligibilité dépend également de la rentabilité propre de l’investissement. Pour une petite société, la période de retour simple sur investissement, ou PRI, doit être d’au moins trois ans. Pour une société qui n’est pas considérée comme petite, cette condition est complétée par un taux de rentabilité interne inférieur ou égal à 13 %.
Un nouveau template PRI/TRI est prévu pour documenter ces calculs. Les hypothèses utilisées, notamment le montant investi, les coûts d’exploitation et les économies attendues, doivent pouvoir être justifiées. La cohérence entre ce calcul, l’étude énergétique et les caractéristiques techniques du projet constitue dès lors un point essentiel du dossier.
Pour un projet réparti sur plusieurs exercices comptables, l’entreprise peut par ailleurs demander un certificat d’investissement. Celui-ci permet de fixer la liste et les critères selon lesquels les investissements futurs du projet seront examinés. Il ne remplace cependant pas l’attestation annuelle, qui reste nécessaire pour chaque période au cours de laquelle des investissements sont réalisés.
Enfin, lorsque la déduction ne peut pas être entièrement utilisée faute de bénéfices suffisants, son solde peut, en principe, être reporté sans limitation dans le temps.
Préparer et sécuriser les demandes dès maintenant
L’ouverture de Mon Espace marque une étape attendue pour les entreprises ayant investi dans l’efficacité énergétique ou les énergies renouvelables. Elle ne lève toutefois pas toutes les incertitudes : les attestations restent suspendues à la publication des accords de coopération et chaque dossier doit répondre à des critères techniques précis.
ABV accompagne les entreprises dans l’identification des investissements éligibles, les calculs de PRI et de TRI, la constitution des justificatifs et l’introduction des demandes. Une analyse préalable permet également de sécuriser le traitement fiscal de la déduction dans l’attente de l’attestation définitive.